"Alıcı akreditif açtı, artık param güvende." İhracatçıların en sık yaptığı varsayım budur. Oysa akreditif, onu açan bankanın ödeme taahhüdüdür. O banka ödeme yapamazsa, döviz transferi durursa ya da ülkede siyasi bir kriz çıkarsa, belgeleriniz kusursuz olsa bile paranız gecikebilir.
Bu riski azaltmanın en güçlü aracı teyittir.
Teyit nedir?
Teyit, ikinci bir bankanın (genellikle ihracatçının ülkesindeki ya da güçlü bir uluslararası bankanın), amir bankanın taahhüdüne ek olarak ve ondan bağımsız biçimde ödeme taahhüdü vermesidir.
UCP 600 madde 8'e göre teyit bankası, belgeler kendisine ya da yetkilendirdiği bankaya uygun şekilde ibraz edildiğinde ödemekle yükümlüdür. Bu yükümlülük, amir bankanın ödeyip ödememesine bağlı değildir. Teyit bankası ödedikten sonra parayı amir bankadan tahsil etmek onun sorunudur.
Kısacası teyit, ödeme riskini riskli amir bankadan güçlü teyit bankasına taşır.
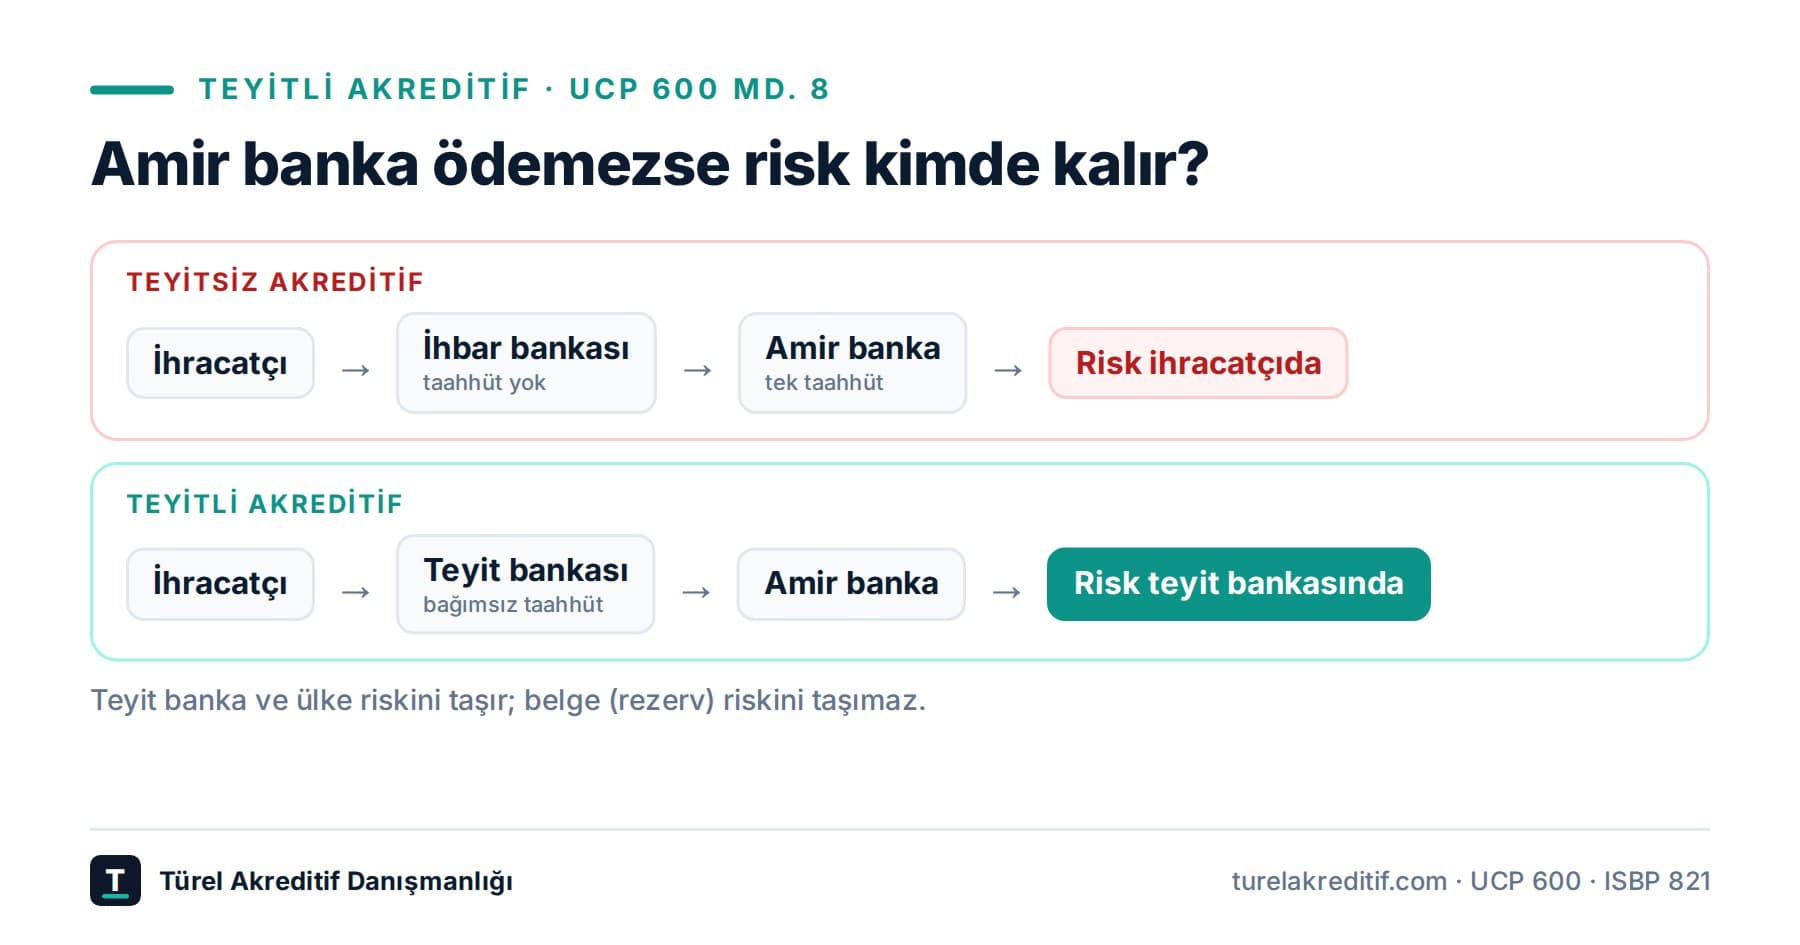
Teyitsiz ve teyitli akreditif arasındaki fark
Teyitsiz akreditifte Türkiye'deki banka genellikle yalnızca ihbar bankasıdır. Akreditifin gerçek olduğunu doğrular ve size iletir; ödeme taahhüdü vermez (md. 9). Belgeleri ibraz ettiğinizde amir bankaya gönderir ve ödeme gelmesini bekler. Amir banka ödemezse ya da geciktirirse, beklemeye devam eden sizsinizdir.
Teyitli akreditifte ise uygun ibraz yaptığınız anda teyit bankasından ödeme hakkı doğar. Amir bankanın ülkesindeki transfer sorunu, döviz kıtlığı veya banka riski sizi doğrudan etkilemez.
Önemli bir ayrıntı: Teyit, belge riskini ortadan kaldırmaz. Teyit bankası da belgeleri UCP 600 madde 14'e göre inceler. Belgelerde uyumsuzluk varsa teyit bankası da ödemeyi askıya alabilir. Teyit, banka ve ülke riskine karşı korur; rezerv riskine karşı değil. Rezervi önlemenin yolunu bu yazıda anlattık.
Metinde teyit nasıl görünür?
SWIFT MT700 mesajında teyit talimatı 49. alanda yer alır. Üç değer alabilir:
- CONFIRM: Amir banka, ihbar bankasından (ya da belirtilen bankadan) teyit eklemesini istiyor.
- MAY ADD: Amir banka teyide izin veriyor; eklenip eklenmeyeceği lehtarın talebine ve teyit bankasının kararına kalıyor.
- WITHOUT: Teyit istenmiyor ve izin verilmiyor.
Dikkat: 49. alanda "CONFIRM" yazması, akreditifin teyitli olduğu anlamına gelmez. Teyit bankasının bu talebi kabul etmesi gerekir. UCP 600 madde 8(d)'ye göre bir banka teyit eklemek istemezse, bunu amir bankaya gecikmeden bildirir ve akreditifi teyitsiz olarak ihbar edebilir.
Sahada sık görülen tuzak budur: Metin teyit istiyor, alıcı "teyitli akreditif açtım" diyor, ama Türkiye'deki banka akreditifi teyitsiz ihbar ediyor. İhracatçı bunu ihbar mektubunu dikkatle okumazsa, yükleme yaptıktan sonra öğrenir. Tunus vakamızda bu durumun yüklemeden önce nasıl yakalandığını anlattık.
Teyit masrafını kim öder?
Teyit ücretsiz değildir. Teyit bankası, amir bankanın ve ülkenin riskine göre bir komisyon ister. Riskli ülkelerde bu oran belirgin şekilde yükselir ve bazı bankalar hiç teyit vermez.
Masrafın kime ait olduğu metnin 71D (Charges) alanında yazar. Burada açık bir düzenleme yoksa, teyit masrafı çoğunlukla lehtara, yani size yansıtılır. Bu yüzden:
- Teyit masrafını fiyatlamaya baştan dahil edin.
- Ya da satış sözleşmesinde ve metinde masrafın alıcıya ait olduğunu açıkça yazdırın.
- Teklif vermeden önce bankanızdan o amir banka için teyit fiyatı alın.
Teyit ne zaman şart olur?
Her akreditifte teyit gerekmez. Güçlü bir Avrupa bankasının açtığı akreditife teyit eklemek çoğu zaman gereksiz maliyettir. Teyit, şu durumlarda ciddi olarak düşünülmelidir:
- Amir bankanın kredi notu düşükse ya da tanınmıyorsa.
- Alıcının ülkesinde döviz kısıtı veya transfer sorunu varsa.
- Ülkede siyasi istikrarsızlık, yaptırım riski ya da savaş riski varsa.
- Tutar, firmanızın kaldırabileceği bir kayıptan büyükse.
- Vadeli bir akreditifse; vade ne kadar uzunsa, amir bankada bir şey olma olasılığı o kadar artar.
Pratik bir kural: Alıcının ülkesinde bir sorun olduğunda paranızın gecikmesini göze alamıyorsanız, teyit düşünün.
Teyit alınamıyorsa ne olur?
Bazı amir bankalar için hiçbir banka teyit vermez. Bu, riskin yüksek olduğunun en açık işaretidir. Bu durumda seçenekler şunlardır:
- Başka bir bankadan (örneğin alıcının üçüncü bir ülkedeki bankasından) akreditif açtırmak.
- Peşinat oranını artırmak.
- Tutarı bölmek, ilk sevkiyatı küçük tutmak.
- Riski bilerek ve fiyata yansıtarak kabul etmek.
Hangisi olursa olsun, bu kararın metin kabul edilmeden önce verilmesi gerekir. Yükleme yapıldıktan sonra pazarlık gücünüz kalmaz.
Teyit bankanın bakış açısından alınabilir mi, maliyeti ne olur ve metin buna göre nasıl kurulmalı? Teyit alınabilirlik analizi hizmetimiz bu soruları işlem kurulurken yanıtlar.
Özet
- Teyit, ikinci bir bankanın amir bankadan bağımsız ödeme taahhüdüdür (UCP 600 md. 8).
- Teyit banka ve ülke riskine karşı korur; belge (rezerv) riskine karşı korumaz.
-
- alanda "CONFIRM" yazması yetmez; teyit bankasının kabul ettiğini ihbar mektubunda görün.
- Teyit masrafı 71D'de düzenlenmemişse genellikle size kalır.
- Riskli banka, döviz kısıtı, yüksek tutar veya uzun vadede teyit ciddi olarak düşünülmelidir.
Lehinize açılacak bir akreditifte teyit gerekip gerekmediğinden emin değil misiniz? Ücretsiz ön değerlendirme isteyin, yüklemeden önce netleştirelim.