Alıcılar giderek daha sık şunu ister: "Akreditif açarız, ama ödeme 90 gün vadeli olsun." Bu, alıcıya malı satıp parasını topladıktan sonra ödeme imkanı verir. İhracatçı için ise banka güvencesi devam eder, ama para gecikir ve vade süresince amir banka riski taşınır.
Vadeli akreditifi doğru kurmak, hem nakit akışını hem de tahsilat güvenliğini belirler.
Görüldüğünde ödemeli ve vadeli akreditif farkı
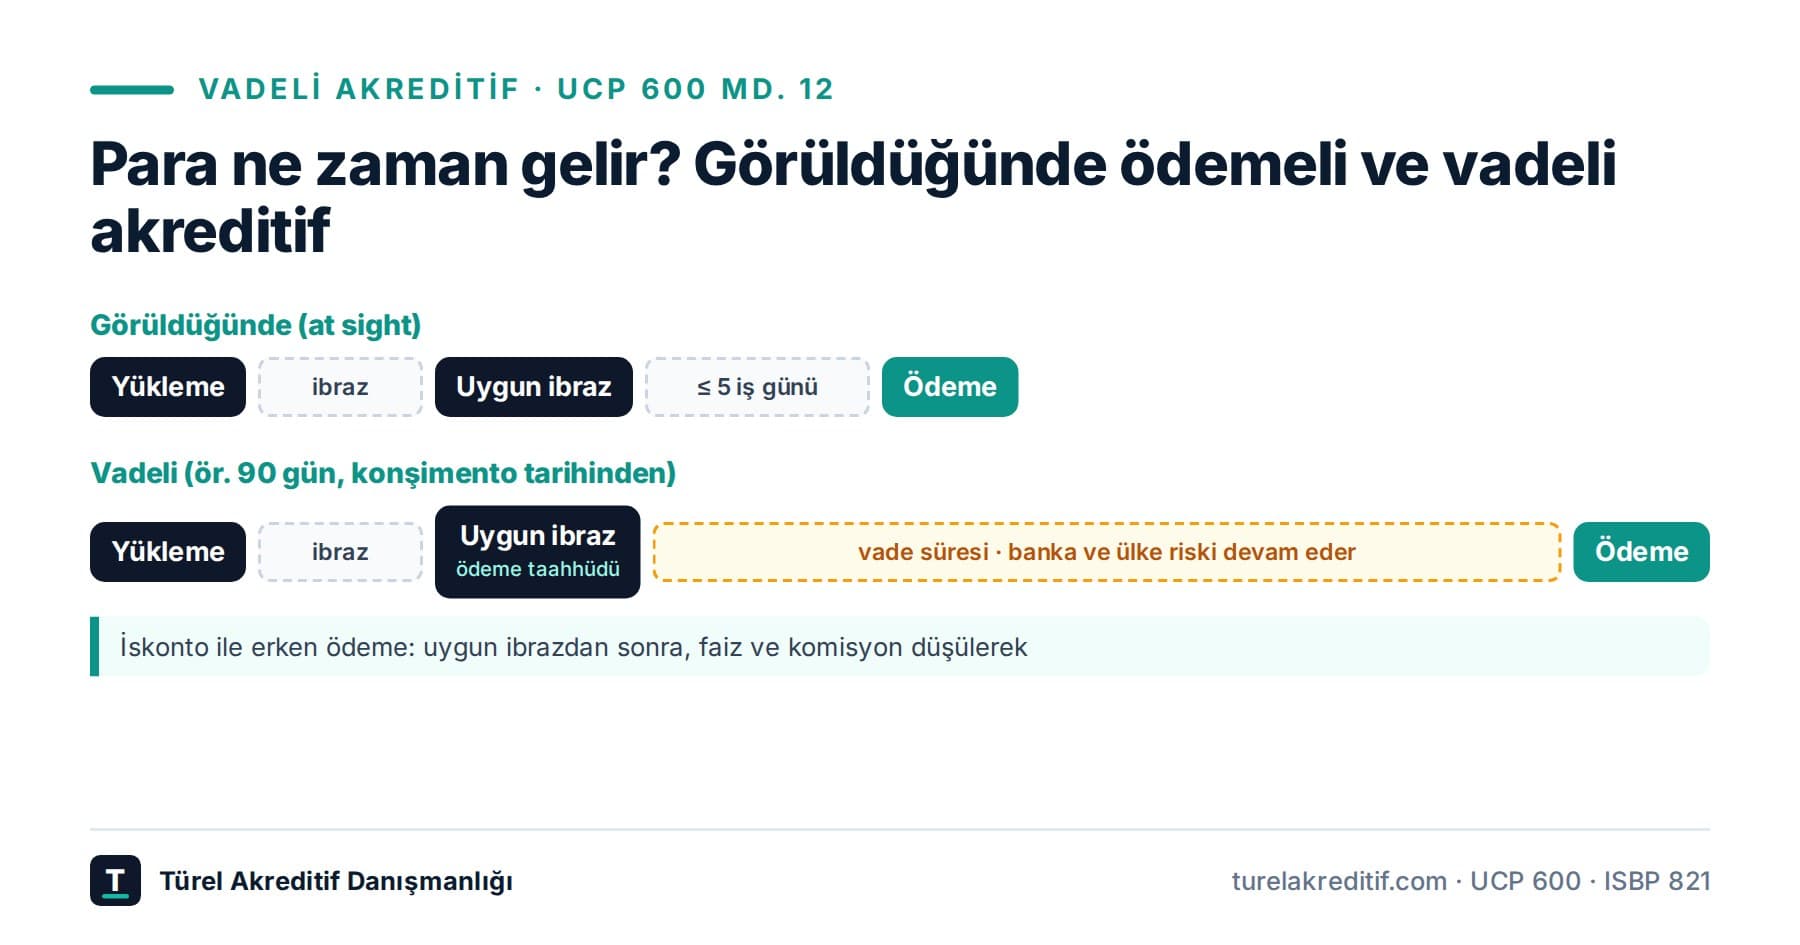
Görüldüğünde ödemeli (at sight) akreditifte uygun ibraz yapıldığında banka belgeleri inceler ve ödemeyi yapar. İnceleme süresi en fazla 5 banka iş günüdür (UCP 600 md. 14b).
Vadeli akreditifte ise uygun ibraz ödemeyi değil, ödeme taahhüdünü doğurur. Banka belgeleri uygun bulur ve belirli bir tarihte ödeyeceğini bildirir. Para o vade tarihinde gelir.
Önemli olan şu: Uygun ibraz yaptığınız andan itibaren bankanın ödeme yükümlülüğü kesinleşir. Alıcının vade tarihine kadar malı satıp satamaması, bankanın yükümlülüğünü değiştirmez.
Vadeli akreditif türleri
Metnin 41a alanı akreditifin nasıl kullanılacağını gösterir. Vadeli yapıda iki ana tür vardır:
- Vadeli ödeme (by deferred payment): Poliçe (draft) yoktur. Banka, belirlenen vadede ödeme yapmayı taahhüt eder. Vade 42P alanında yazılır.
- Kabul kredili (by acceptance): İhracatçı bir vadeli poliçe düzenler, banka bu poliçeyi kabul eder ve vadesinde öder. Vade 42C alanında poliçe vadesi olarak yazılır.
Ayrıca negotiation yoluyla kullanılabilen vadeli akreditifler de vardır; burada yetkili banka belgeleri ve poliçeyi satın alarak size vadeden önce ödeme yapabilir.
Vade metne nasıl yazılır?
Vadenin neye göre hesaplandığı, en az vadenin uzunluğu kadar önemlidir. Sık görülen üç yapı:
- Konşimento tarihinden itibaren (ör. 90 days after B/L date): Vade yükleme günü başlar. En öngörülebilir yapıdır; ibrazın gecikmesi vadeyi uzatmaz.
- İbrazdan itibaren (ör. 60 days after presentation): Vade, belgelerin bankaya sunulduğu günden başlar. Belgeleri geç ibraz ederseniz paranız da gecikir.
- Fatura tarihinden itibaren: Daha az yaygındır; faturanın ne zaman düzenlendiğine bağlıdır.
UCP 600 madde 3'e göre vade hesaplanırken "from" ve "after" kelimeleri belirtilen günü hariç tutar. "90 days after B/L date" ifadesinde konşimento günü sayılmaz.
Vadenin belirsiz yazılması hem hesap tartışması hem tadil sebebidir. Libya vakamızda "ibrazdan sonra 60 gün" olan vade sonradan ayrı bir tadille 30 güne çekildi; metin baştan netleşseydi bu tur hiç gerekmeyecekti.
Parayı vadeden önce almak: iskonto
Vadeli akreditifte uygun ibraz yapılıp banka ödeme taahhüdünü bildirdikten sonra, bu alacağı vadeden önce nakde çevirmek mümkündür. Buna iskonto denir.
UCP 600 madde 12(b)'ye göre bir bankayı poliçe kabul etmeye ya da vadeli ödeme taahhüdü vermeye yetkilendirmek, o bankayı bu taahhüdü vadeden önce ödemeye ya da satın almaya da yetkilendirir. Pratikte bu şöyle işler:
- Uygun ibraz yapılır, banka taahhüdünü bildirir.
- İhracatçı bankasından iskonto ister.
- Banka, vade tarihine kadar olan faiz ve komisyonu düşerek ödemeyi hemen yapar.
İskonto maliyeti, vadenin uzunluğuna, faiz ortamına ve amir bankanın riskine bağlıdır. Riskli bir amir bankada iskonto teklifi zor alınır ya da pahalıdır. Bu nedenle vadeli akreditif ile teyit çoğu zaman birlikte düşünülmelidir. Bkz. teyitli akreditif.
Dikkat: İskontonun ön koşulu uygun ibrazdır. Rezervli belgelerde banka ödeme taahhüdü vermez ve iskonto da yapılamaz.
Vadeli akreditifte ihracatçının riskleri
- Amir banka riski süreye yayılır: 30 günlük vadede bankada bir şey olma olasılığı düşüktür; 180 günde daha yüksektir.
- Ülke riski: Vade süresince döviz kısıtı veya transfer engeli ortaya çıkabilir.
- Nakit akışı: Para vadede gelir; üretim ve hammadde maliyetini bu süre boyunca siz finanse edersiniz.
- Vade kayması: Vade "ibrazdan itibaren" yazılmışsa, geciken her belge vadeyi de geciktirir.
Pratik öneriler
- Vadeyi mümkünse konşimento tarihine bağlayın.
- Vade uzunluğunu ve başlangıç noktasını taslak aşamasında netleştirin; açıldıktan sonra değiştirmek tadil demektir.
- Riskli amir bankada vadeli akreditifi teyitsiz kabul etmeyin.
- İskonto yapacaksanız maliyetini teklif fiyatına baştan ekleyin.
- Masraf yapısını birlikte değerlendirin; bkz. akreditif masrafları.
Özet
- Vadeli akreditifte uygun ibraz ödemeyi değil, kesin bir ödeme taahhüdünü doğurur.
- İki ana tür: vadeli ödeme (deferred payment) ve kabul kredili (acceptance).
- Vadenin başlangıç noktası (konşimento tarihi veya ibraz) nakit akışını doğrudan etkiler.
- İskonto ile para vadeden önce alınabilir, ama yalnızca uygun ibrazdan sonra.
- Uzun vade ve riskli banka birlikteyse teyit ciddi olarak düşünülmelidir.
Alıcınız vadeli akreditif mi istiyor? Ücretsiz ön değerlendirme ile vade yapısını ve riskini metni kabul etmeden önce görün.