"Akreditif pahalı" cümlesi dış ticarette sık duyulur. Oysa asıl sorun masrafın yüksekliğinden çok öngörülememesidir. İhracatçı teklif verirken açılış komisyonunu hesaba katar, ama tahsilat günü hesabından düşen ihbar, teyit, tadil ve rezerv kesintilerini beklemez.
Akreditif masraflarını anlamanın yolu, onları sürecin aşamalarına göre ayırmak ve her birinin kime yazıldığını metinde görmektir.
Masraf kalemleri
Alıcının ülkesinde doğan masraflar
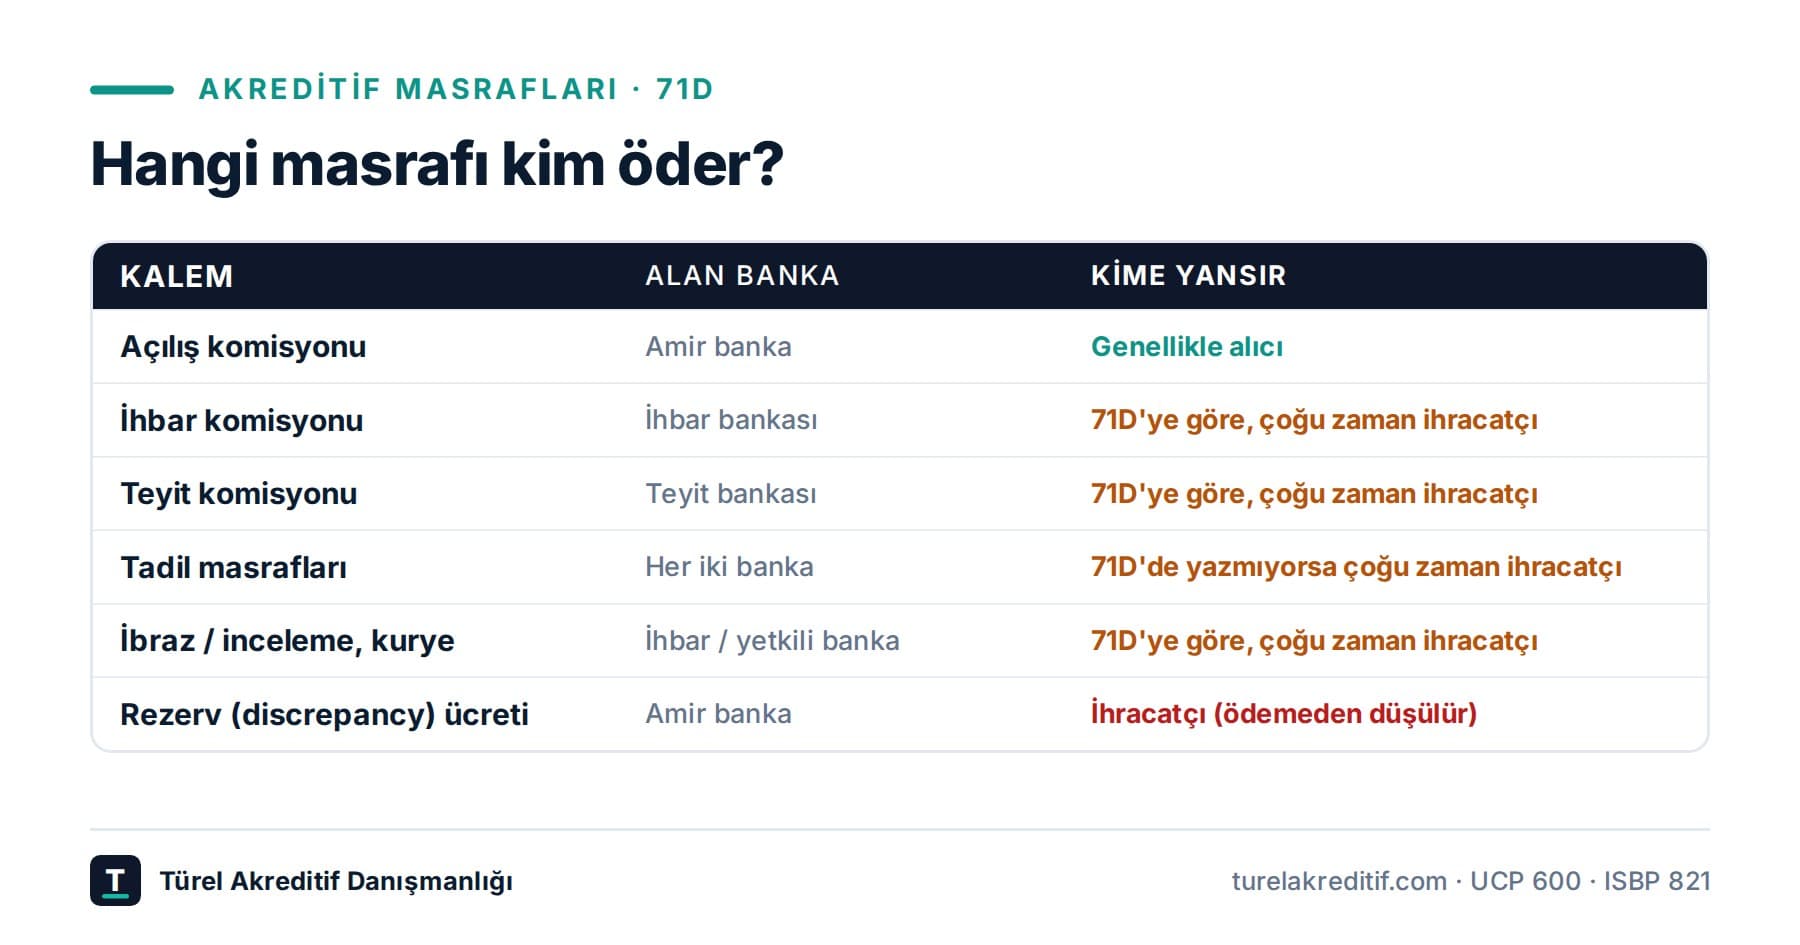
- Açılış komisyonu: Amir bankanın akreditifi açmak için aldığı ücret. Tutar ve vadeye göre hesaplanır. Genellikle alıcı öder.
- Tadil masrafı (amir banka): Akreditif her değiştirildiğinde amir banka ayrıca ücret alır.
- Ödeme ve havale masrafları: Ödemenin yapılması ve transferi sırasında kesilen ücretler.
İhracatçının ülkesinde doğan masraflar
- İhbar komisyonu: Türkiye'deki bankanın akreditifi doğrulayıp size iletmesinin ücreti.
- Teyit komisyonu: Akreditife teyit eklenmişse, teyit bankasının risk karşılığı aldığı ücret. Amir bankanın ve ülkenin riskine göre belirgin şekilde değişir. Ayrıntılar teyitli akreditif yazımızda.
- Tadil ihbar masrafı: Her tadilin size iletilmesi için alınan ücret.
- İbraz / belge inceleme ücreti: Belgelerin incelenip amir bankaya gönderilmesi.
- Kurye masrafı: Orijinal belgelerin yurt dışına gönderilmesi.
- Türkiye'de banka komisyonlarına eklenen vergi (BSMV): Banka ücretlerinin üzerine ayrıca yansır.
Sürpriz masraflar
- Rezerv (discrepancy) masrafı: Amir banka, uyumsuz belgeler için çoğu zaman sabit bir ücret keser ve bunu doğrudan ödemeden düşer. Metinde "discrepancy fee" olarak geçer.
- İskonto maliyeti: Vadeli akreditifte parayı erken almak isterseniz faiz maliyeti. Bkz. vadeli akreditif.
71D: masrafın kime ait olduğunu belirleyen alan
SWIFT MT700 mesajındaki 71D (Charges) alanı, masrafların hangi tarafa ait olduğunu yazar. En sık görülen ifade şudur:
"All banking charges outside the issuing bank's country are for the account of the beneficiary."
Bu cümle, amir bankanın ülkesi dışındaki tüm masrafların (ihbar, teyit, tadil ihbarı, ibraz, kurye) size ait olduğu anlamına gelir.
Metin masraf konusunda hiçbir şey söylemiyorsa, UCP 600 madde 37(c)'ye göre başka bir bankaya iş yaptıran banka o bankanın masraflarından sorumludur; yani masraf zinciri kural olarak alıcı tarafına gider. Ama pratikte metinlerin çok büyük kısmı yukarıdaki cümleyi içerir ve böylece masrafı açıkça size yükler. Bu yüzden 71D'yi okumadan kabul edilen bir metin, masrafı da kabul etmek demektir.
Dikkat edilmesi gereken bir nokta daha: Metin tadil masraflarını ayrıca düzenlemiyorsa, bankalar bu masrafı çoğu zaman ülke dışı masraf olarak size yansıtır. Alıcının kendi hatasını düzeltmek için istediği bir tadilin masrafı bile tahsilatınızdan düşebilir. Metne "tadil masrafları tadili talep eden tarafa aittir" gibi bir ifade eklemek bu riski azaltır.
Masrafları düşürmenin yolları
1. Masrafı fiyata baştan dahil edin
Teklif vermeden önce bankanızdan o işlem için ihbar, teyit ve ibraz masraflarının yaklaşık toplamını isteyin. Bu tutar fiyatınıza girmezse kârınızdan çıkar.
2. 71D'yi metin aşamasında pazarlık edin
Teyit masrafının alıcıya ait olmasını ya da "her taraf kendi ülkesindeki masrafı öder" yapısını küşat metni aşamasında isteyin. Açılmış bir akreditifte bu değişiklik yeni bir tadil demektir.
3. Tadil sayısını azaltın
Her tadil iki bankada ayrı masraf, ayrı yazışma ve ayrı süre kaybıdır. Libya vakamızda açılıştan sonraki üç ayda bir serbest format düzeltme ve üç tadil yapılmak zorunda kalındı; hepsi aynı iki konu (menşe belgesi ve vade) etrafındaydı. Bu düzeltmeler taslak aşamasında tek turda çözülebilirdi.
4. Rezervi önleyin
Rezerv masrafı, doğrudan kârınızdan düşen en gereksiz kalemdir. Üstelik rezerv, alıcıya fiyat indirimi isteme fırsatı da verir. En sık sebepleri bu listede topladık.
5. Teyidi gerçekten gerektiği yerde kullanın
Güçlü bir amir bankada teyit gereksiz maliyettir; riskli bir amir bankada ise vazgeçilmezdir. Karar ülke ve banka riskine göre verilmelidir, alışkanlığa göre değil.
Özet
- Akreditif masrafı açılış komisyonundan ibaret değildir: ihbar, teyit, tadil, ibraz, kurye ve rezerv masrafları da vardır.
- 71D alanı masrafın kime ait olduğunu belirler; en yaygın ifade ülke dışı masrafları ihracatçıya yükler.
- Masrafı fiyata baştan dahil edin, 71D'yi taslakta pazarlık edin.
- Tadil ve rezerv, en kolay önlenebilen masraf kalemleridir.
Metni kabul etmeden önce masraf yapısını ve tadil riskini birlikte görmek isterseniz akreditif metni inceleme hizmetimize göz atabilirsiniz.
Lehinize açılacak akreditifin masraf yapısından emin değil misiniz? Ücretsiz ön değerlendirme için metni gönderin.