İhracatta fiyat pazarlığı kadar önemli bir pazarlık daha vardır: Para ne zaman, hangi güvenceyle gelecek? Ödeme yöntemi seçimi aslında tek bir sorunun cevabıdır: Mal ile para arasındaki boşlukta riski kim taşıyacak?
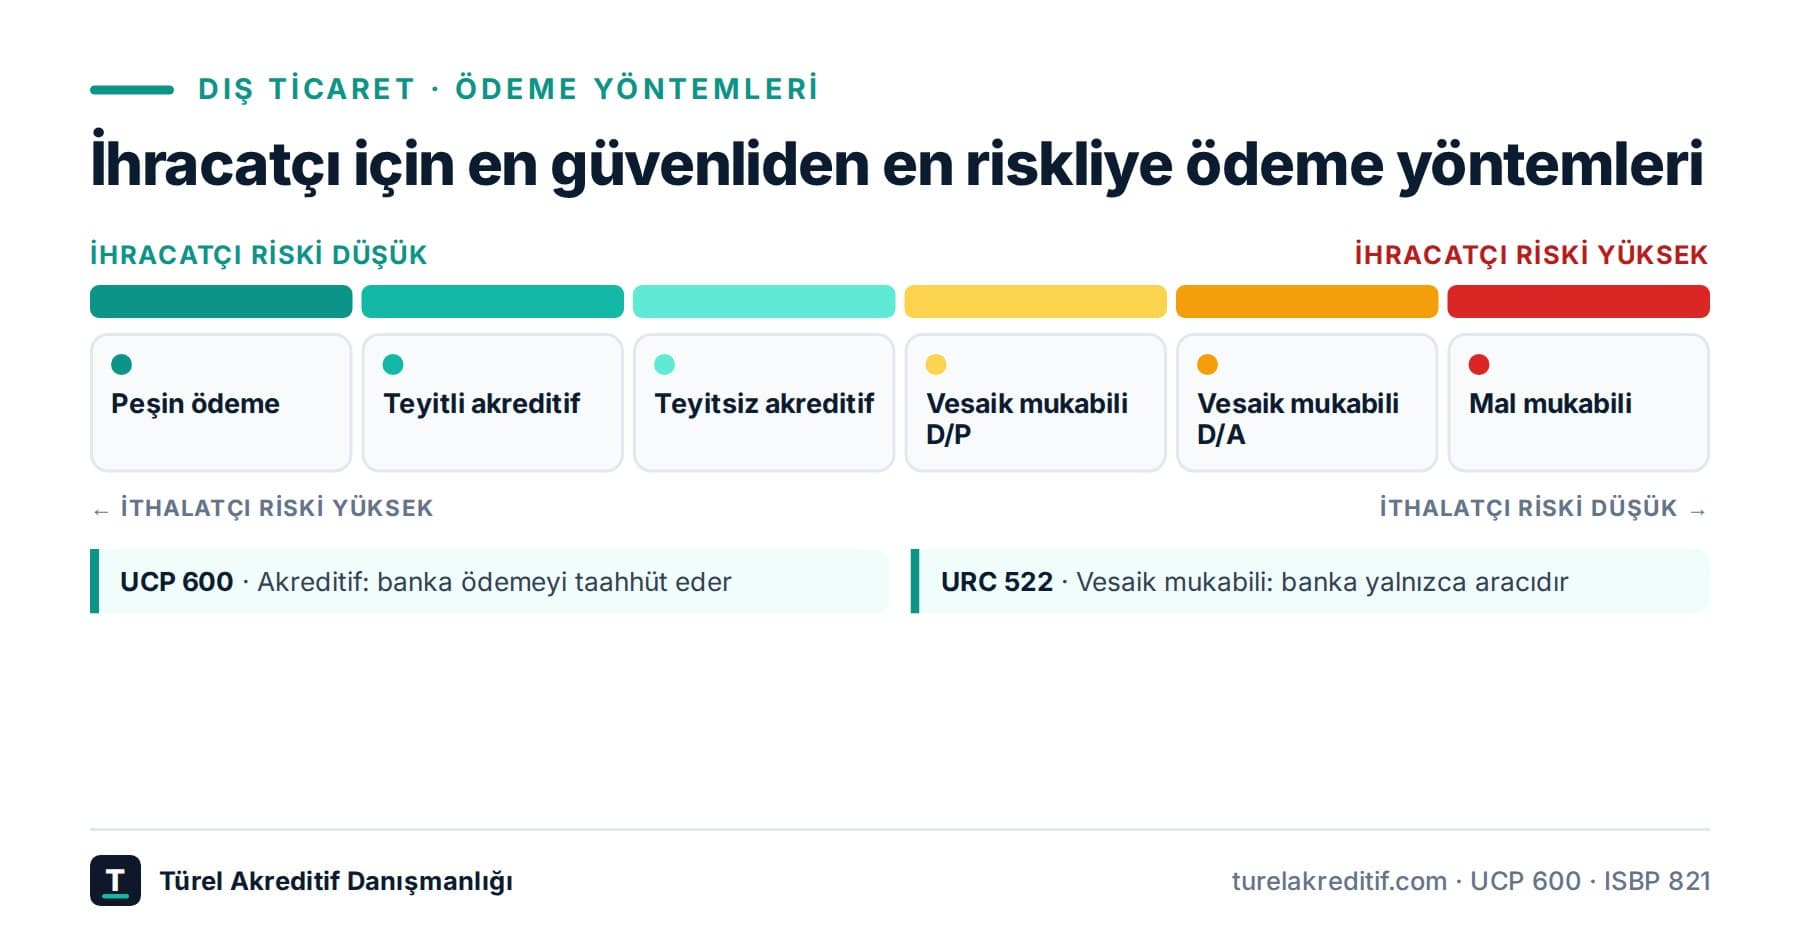
Dış ticarette dört temel ödeme yöntemi vardır. Hepsini aynı eksene koyduğunuzda tablo netleşir: İhracatçı için en güvenli olan, ithalatçı için en risklisidir. Tersi de geçerlidir.
1. Peşin ödeme (cash in advance)
Alıcı parayı malı yüklemeden önce öder. İhracatçı için risk neredeyse sıfırdır; tüm risk alıcıdadır.
Ne zaman mantıklı: Özel üretim ürünlerde, yeni ve tanınmayan alıcılarda, küçük tutarlarda, satıcının pazarlık gücünün yüksek olduğu durumlarda.
Sorunu: Rekabetçi pazarlarda alıcılar kabul etmez. Tam peşin istemek çoğu zaman siparişi kaybetmek demektir. Pratikte sık görülen yapı, kısmi peşin + bakiye için başka bir yöntemdir (örneğin yüzde 30 peşin, yüzde 70 akreditif ya da vesaik mukabili).
2. Mal mukabili (open account)
Mal gönderilir, belgeler doğrudan alıcıya gider, alıcı malı teslim aldıktan sonra (çoğu zaman belli bir vadede) öder. Hiçbir banka ödeme taahhüdü vermez.
Ne zaman mantıklı: Uzun süreli, güvenilir, ödeme geçmişi temiz alıcılarda; AB gibi hukuki takibin işlediği pazarlarda; ihracat kredi sigortası ile desteklendiğinde.
Sorunu: Tüm risk ihracatçıdadır. Alıcı ödemezse elinizde yalnızca bir fatura ve uzun bir hukuki süreç kalır. Mal zaten alıcının elindedir.
3. Vesaik mukabili (documentary collection)
Malı temsil eden belgeler (özellikle konşimento) bankalar aracılığıyla alıcıya gönderilir. Alıcı ancak ödeme yaptığında ya da bir poliçeyi kabul ettiğinde belgeleri teslim alabilir. Uluslararası kuralı ICC'nin URC 522 yayınıdır.
İki türü vardır:
- Ödeme karşılığı (D/P): Alıcı öder, belgeleri alır.
- Kabul karşılığı (D/A): Alıcı vadeli poliçeyi kabul eder, belgeleri alır, vadede öder.
Ne zaman mantıklı: Tanınan ama henüz tam güven oluşmamış alıcılarda, akreditif masrafının işleme göre yüksek kaldığı orta tutarlarda.
Sorunu: Bankalar yalnızca aracıdır, ödeme taahhüdü vermez. Alıcı belgeleri almaktan vazgeçerse, malınız yabancı bir limanda beklemeye başlar. Liman masrafları (demuraj, ardiye) işlemeye başlar ve mal ya ucuza satılır ya da masrafla geri getirilir. D/A'da risk daha da büyüktür: Alıcı malı almıştır, elinizde yalnızca kabul edilmiş bir poliçe vardır.
4. Akreditif (documentary credit)
Alıcının bankası, belirli belgeler şartlara uygun ibraz edildiğinde ödeme yapmayı taahhüt eder. Kuralı ICC'nin UCP 600 yayınıdır. Akreditifin nasıl çalıştığını akreditif nedir yazımızda adım adım anlattık.
Ne zaman mantıklı: Yeni alıcılarda, yüksek tutarlarda, riskli pazarlarda, alıcının peşin ödemek istemediği ama satıcının mal mukabili riski alamayacağı durumlarda.
İki önemli sınır:
- Güvence koşulludur: Belgeler uygun değilse banka ödemez. Akreditifte riskin büyük kısmı mala değil, kağıda taşınır.
- Güvence bankanın gücü kadardır: Amir banka riskliyse teyit gerekir. Bkz. teyitli akreditif.
Karar rehberi: hangi alıcıda hangi yöntem?
İhracatçı için en güvenliden en riskliye doğru sıralama şöyledir:
- Peşin ödeme
- Teyitli akreditif
- Teyitsiz akreditif
- Vesaik mukabili, ödeme karşılığı (D/P)
- Vesaik mukabili, kabul karşılığı (D/A)
- Mal mukabili
Pratik bir karar sırası:
- Alıcıyı tanımıyor musunuz? Peşin, kısmi peşin ya da akreditif.
- Alıcının ülkesinde döviz kısıtı, transfer sorunu veya siyasi risk mi var? Teyitli akreditif. Vesaik mukabili burada ciddi risktir.
- Tutar, kaybetmeyi göze alamayacağınız büyüklükte mi? Akreditif ya da kredi sigortalı yapı.
- Yıllardır sorunsuz çalıştığınız, güçlü bir pazardaki alıcı mı? Vesaik mukabili ya da mal mukabili makul olabilir.
"Akreditif çok karmaşık, vesaik mukabili yapalım" tuzağı
Pek çok KOBİ, akreditifin belge disiplininden çekindiği için daha basit görünen yöntemlere yönelir. Bu anlaşılır bir tercih; ama riskli pazarlarda basitlik bedelini ödeme gecikmesiyle, bazen de hiç tahsil edilemeyen alacakla öder.
Akreditifin karmaşıklığı yönetilebilir bir sorundur: Doğru kurulmuş bir metin ve düzgün hazırlanmış belgelerle akreditif, riskli bir alıcıyla çalışmanın en öngörülebilir yoludur. Metni kabul etmeden önce hangi noktalara bakmanız gerektiğini küşat metni kontrol listemizde topladık.
Özet
- Ödeme yöntemi, mal ile para arasındaki riskin kimde kalacağına dair bir karardır.
- Peşin ödeme ihracatçı için en güvenli, mal mukabili en risklidir.
- Vesaik mukabilinde (URC 522) bankalar aracıdır, ödeme taahhüdü vermez.
- Akreditifte (UCP 600) banka ödemeyi taahhüt eder, ama belgeler uygun olduğu sürece.
- Riskli pazarlarda doğru seçim çoğu zaman teyitli akreditiftir.
Yeni bir alıcı ya da riskli bir pazar için hangi yöntemin uygun olduğundan emin değil misiniz? Bize yazın, işleme özel değerlendirelim.