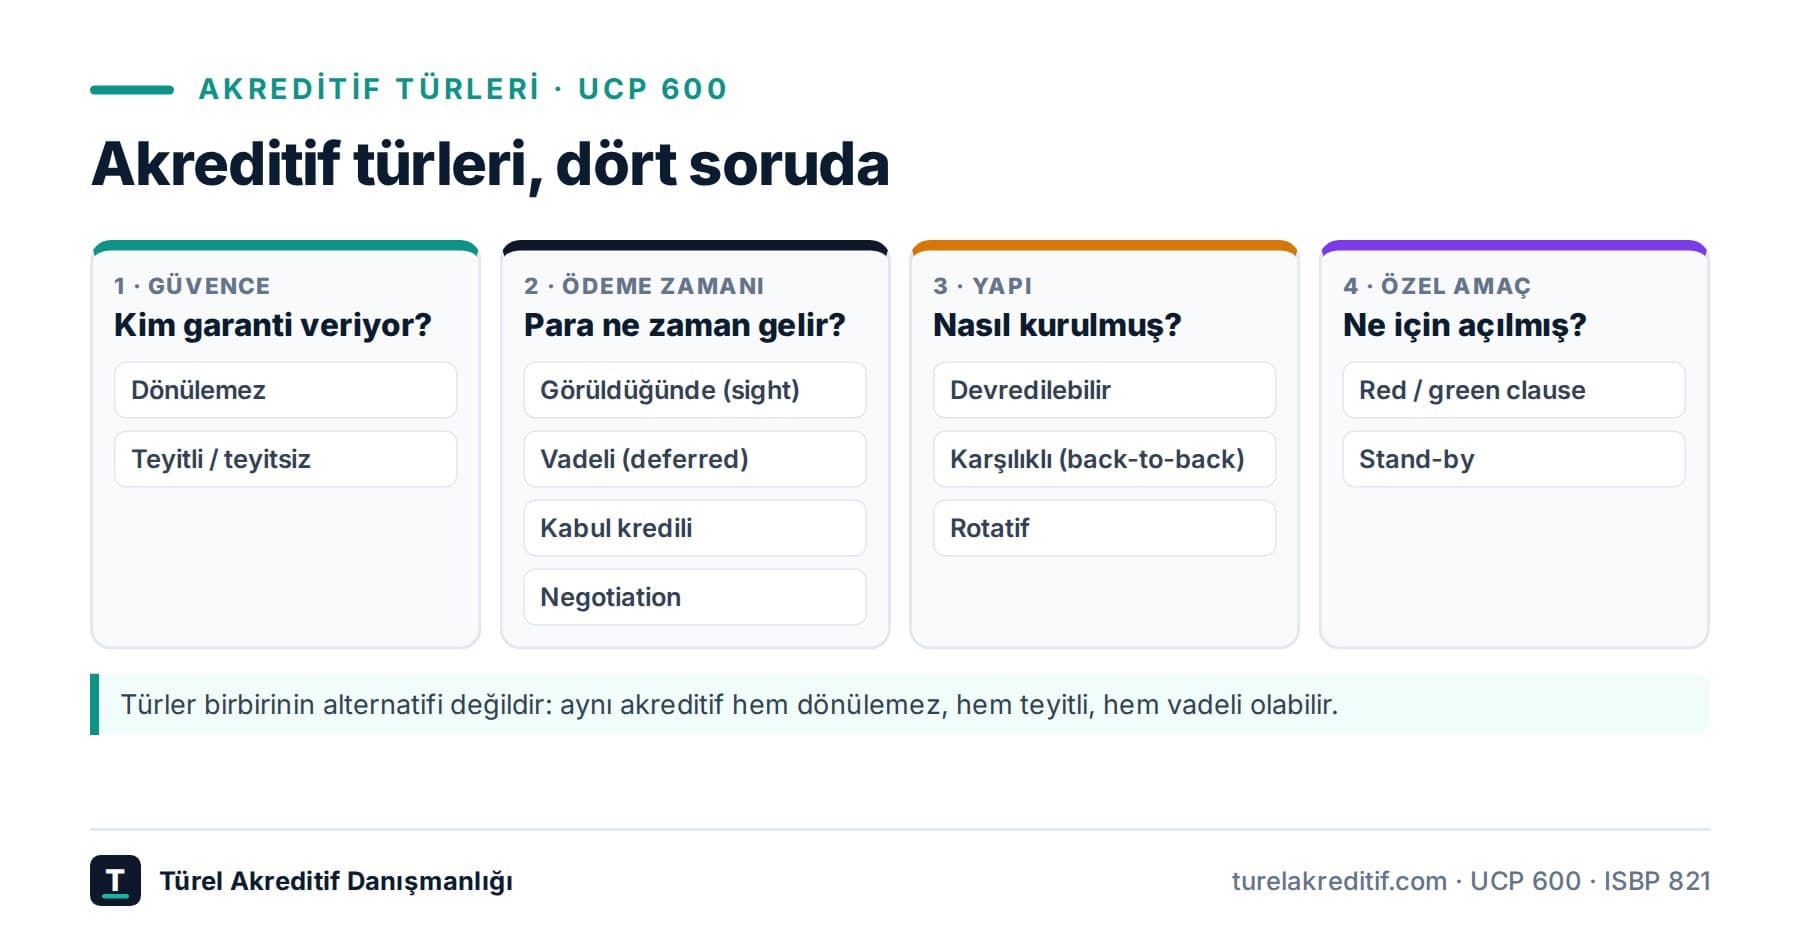
"Akreditif türleri" listeleri genellikle on beş, yirmi terimi alt alta sıralar ve okuyanı daha çok karıştırır. Oysa türlerin çoğu birbirine alternatif değildir; aynı akreditif hem dönülemez, hem teyitli, hem vadeli, hem de devredilebilir olabilir.
Türleri anlamanın kolay yolu, onları dört soruya göre gruplamaktır:
- Güvenceyi kim veriyor?
- Para ne zaman geliyor?
- Akreditif nasıl kurulmuş?
- Özel bir amacı var mı?
Akreditifin temel işleyişini henüz okumadıysanız önce akreditif nedir yazımıza göz atabilirsiniz.
1. Güvenceye göre
Dönülemez (irrevocable) akreditif
Amir banka, akreditifi lehtarın (ihracatçının) onayı olmadan değiştiremez ya da iptal edemez. UCP 600'e göre bir akreditif, metinde belirtilmese bile dönülemez kabul edilir (md. 3). Bu yüzden günümüzde "dönülebilir akreditif" pratikte kullanılmaz; ihracatçı için güvence ancak dönülemez akreditifle mümkündür.
Teyitli ve teyitsiz akreditif
Teyitli akreditifte, amir bankanın taahhüdüne ek olarak ikinci bir banka da bağımsız ödeme taahhüdü verir (UCP 600 md. 8). Amir banka veya ülkesi riskliyse, ödeme güvencesini gerçekten sağlayan çoğu zaman bu ikinci taahhüttür. Teyitsiz akreditifte ise Türkiye'deki banka genellikle yalnızca ihbar bankasıdır ve ödeme taahhüdü vermez.
Ayrıntılar: teyitli akreditif nedir, ne zaman şart olur?
2. Ödeme zamanına göre
Akreditifin nasıl kullanılacağı metnin 41a alanında yazar. UCP 600 madde 6'ya göre dört yol vardır:
Görüldüğünde ödemeli (at sight) akreditif
Uygun ibraz yapıldığında banka belgeleri inceler ve öder. İnceleme en fazla 5 banka iş günü sürer. İhracatçı için nakit akışı açısından en iyi yapıdır.
Vadeli ödemeli (deferred payment) akreditif
Uygun ibraz ödemeyi değil, belirli bir tarihte ödeme taahhüdünü doğurur. Vade genellikle konşimento tarihinden ya da ibrazdan itibaren sayılır (ör. 90 gün).
Kabul kredili (acceptance) akreditif
İhracatçı vadeli bir poliçe düzenler, banka bu poliçeyi kabul eder ve vadesinde öder. Kabul edilmiş poliçe iskonto ettirilerek erken nakde çevrilebilir. "Akreditif kredi" araması yapanların önemli bir kısmı aslında bu yapıyı ve iskontoyu arıyor.
Negotiation (iştira) yoluyla kullanılabilen akreditif
Yetkili banka, uygun belgeleri ve varsa poliçeyi satın alarak ihracatçıya ödemeyi amir bankadan önce yapabilir. "Available with any bank by negotiation" ifadesi, ihracatçıya belgeleri kendi bankasına ibraz etme esnekliği verir.
Vadeli yapıların nakit akışı ve iskonto tarafını vadeli akreditif yazımızda anlattık.
3. Yapıya göre
Devredilebilir (transferable) akreditif
İlk lehtar, akreditifi kısmen ya da tamamen ikinci bir lehtara (genellikle asıl üreticiye) devredebilir. Aracı firmalar ve dış ticaret şirketleri için kullanışlıdır. Kurallar UCP 600 madde 38'dedir: Akreditif ancak metinde açıkça "transferable" olarak belirtilmişse devredilebilir ve kural olarak yalnızca bir kez devredilir.
Karşılıklı (back-to-back) akreditif
Aracı firma, lehine açılan akreditifi teminat göstererek kendi bankasına tedarikçisi lehine ikinci, ayrı bir akreditif açtırır. İki akreditif hukuken bağımsızdır. Devredilebilir akreditif mümkün değilse kullanılır, ama iki metnin birbirine birebir uyumlu kurulması gerektiği için daha fazla dikkat ister.
Rotatif (revolving) akreditif
Aynı alıcıyla düzenli ve tekrarlayan sevkiyatlarda, her sevkiyat için yeni akreditif açmak yerine tutarı belirli dönemlerde ya da kullanıldıkça yenilenen tek bir akreditif kullanılır. Kullanılmayan tutarın bir sonraki döneme devredip devredilmeyeceği (cumulative / non-cumulative) metinde açıkça yazmalıdır.
4. Özel amaçlı türler
Red clause (peşin ödemeli) akreditif
İhracatçıya, sevkiyattan önce üretim veya hammadde finansmanı için akreditif tutarının bir kısmının peşin ödenmesine izin veren şarttır. Adını eskiden bu şartın kırmızı mürekkeple yazılmasından alır. Bir çeşidi olan green clause, peşin ödemeyi malın depoya konduğunu gösteren belgeye bağlar.
Stand-by akreditif
Klasik akreditif gibi mal karşılığı ödemenin aracı değil, bir teminattır: Alıcı ödemeyi başka yolla (ör. mal mukabili) yapar, ödemezse satıcı stand-by akreditifi tazmine sunar. Uygulamada genellikle ISP98 kurallarına, bazen UCP 600'e tabi açılır. İşlevi banka teminat mektubuna yakındır.
Akreditif ve kredi: iki taraf, iki anlam
"Akreditif kredi" sorgusunun arkasında genellikle iki farklı ihtiyaç var:
- İthalatçı için: Banka akreditifi açarken ithalatçıya gayrinakdi kredi limiti tanımlar. Yani akreditif açtırmak, bankanızda bir kredi limitiniz olmasını gerektirir.
- İhracatçı için: Vadeli veya kabul kredili akreditifte uygun ibrazdan sonra doğan alacak iskonto ettirilerek erken nakde çevrilebilir. Red clause akreditif ise sevkiyattan önce finansman sağlar.
İhracatçı açısından önemli nokta şu: Finansman imkanı, akreditifin türüne ve uygun ibraza bağlıdır. Rezervli belgelerde banka ne taahhüt verir ne iskonto yapar.
Hangi tür sizin için doğru?
- Alıcının bankası riskli mi? Teyitli akreditif isteyin.
- Nakde ihtiyacınız var mı? Görüldüğünde ödemeli akreditif isteyin; vade kaçınılmazsa iskonto maliyetini fiyata ekleyin.
- Aracı mısınız? Devredilebilir akreditif; olmazsa back-to-back.
- Aynı alıcıya düzenli mi satıyorsunuz? Rotatif akreditif tadil ve açılış masrafını azaltır.
- Üretim finansmanı mı lazım? Red clause şartını pazarlık edin.
Türü ne olursa olsun, metnin geri kalanı da sizi korumalıdır. Kabul etmeden önce hangi alanlara bakacağınızı küşat metni kontrol listemizde topladık. Kuralların özeti için UCP 600 yazımıza bakabilirsiniz.
Özet
- Akreditif türleri birbirinin alternatifi değildir; bir akreditif aynı anda birden fazla türde olabilir.
- UCP 600'e göre her akreditif dönülemezdir.
- Güvence için teyit, nakit akışı için ödeme zamanı, aracılık için devredilebilirlik belirleyicidir.
- "Akreditif kredi" ihracatçı için iskonto ve red clause, ithalatçı için gayrinakdi kredi limiti anlamına gelir.
- Finansman imkanı uygun ibraza bağlıdır.
Hangi türün işleminize uyduğunu metin aşamasında birlikte değerlendirmek için akreditif metni inceleme hizmetimize göz atabilirsiniz.
Alıcınızın önerdiği akreditif türünden emin değil misiniz? Ücretsiz ön değerlendirme için metni gönderin.